化学分野における再炭化市場、2035年526億8,000万米ドルを見据えた市場成長
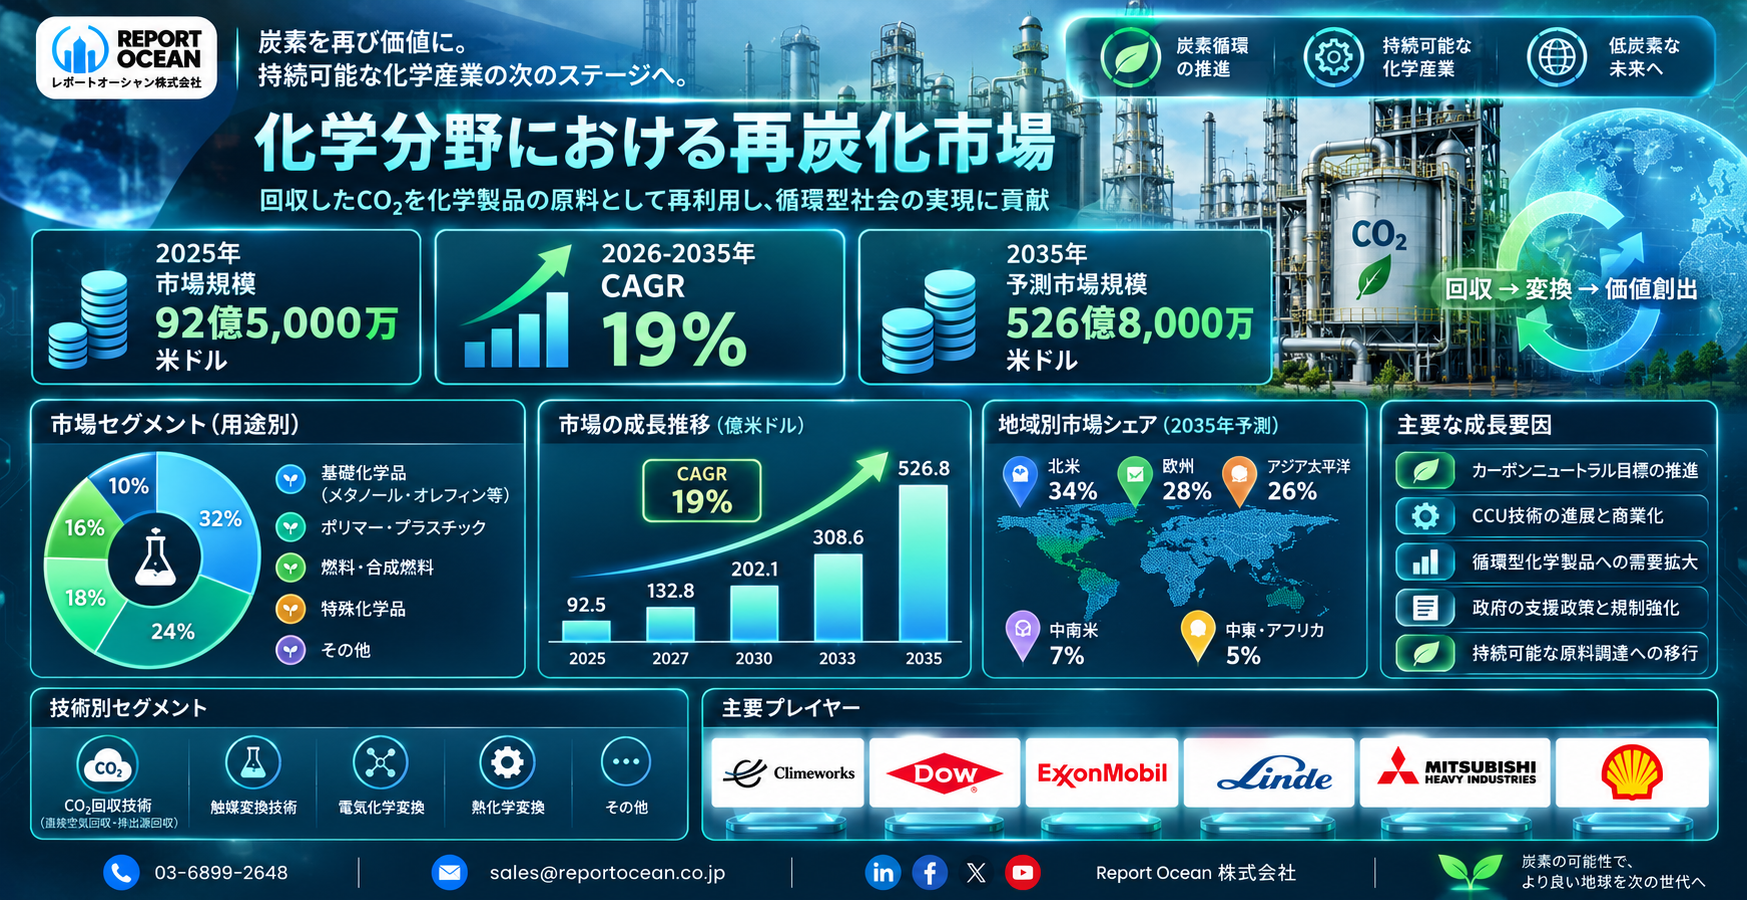
化学分野における再炭化市場は、2025年の92億5,000万米ドルから2035年には526億8,000万米ドルへ拡大し、2026年から2035年の予測期間にかけて年平均成長率(CAGR)19%成長すると予測されています。ここでいう再炭化とは、産業活動などで発生する二酸化炭素を単なる排出物として扱うのではなく、回収して化学品、燃料、材料などの原料として再利用する考え方です。市場拡大の意味は、脱炭素設備の導入だけにとどまりません。従来は化石資源から調達していた炭素を別の経路から確保し、製造工程そのものを組み替える可能性があります。企業にとっては排出削減と原料調達を別々の課題として考えるのではなく、炭素資源の循環を新たな事業価値へ転換する視点が重要になっています。
世界の化学品市場における「リカーボナイゼーション」とは、回収とリサイクルと再生可能、あるいは循環型の炭素を化学品の生産バリューチェーンに組み込む技術、原料、プロセス、製品、およびサービスから得られる収益を指します。これには、CO₂由来の化学品、リサイクル/廃棄物由来の炭素原料、バイオベースの中間体、合成炭化水素、ならびにポリマー、溶剤、燃料、中間体、特殊化学品の製造に向けた循環型化学が含まれます。化学品市場における「リカーボナイゼーション」は、産業排出流と大気中から直接二酸化炭素(CO₂)を回収し、それを大気中に放出したり地下に恒久的に貯留したりするのではなく、有用な化学製品へと変換することに焦点を当てています。このアプローチは、CO₂を化学製造のための代替炭素原料として扱い、従来の化石由来の原材料への依存度を低減することで、循環型炭素経済の発展を支援します。発生源と変換経路に応じて、回収されたCO₂は、一酸化炭素、ギ酸、メタノール、炭化水素、炭酸塩、ポリマー、その他の付加価値の高い化学製品などの中間体や製品に加工することができます。最近の研究では、CO₂の精製、圧縮、輸送に伴うエネルギーとコストを削減するため、炭素回収を転換システムに直接統合することの重要性がますます強調されています。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/recarbonization-in-chemicals-market
この市場は、炭素回収と利用(CCU)、電気化学的CO₂還元、熱触媒、光触媒、生化学的変換、および反応と回収統合システムなど、幅広い技術革新の恩恵を受けています。電気化学技術は、電力を用いてCO₂を一酸化炭素、ギ酸塩/ギ酸、メタノール、炭化水素、その他の化学中間体などの製品に変換するものであり、再生可能電力を利用することで、プロセスの炭素強度を低減できる可能性があります。通常、熱と水素を用いる熱触媒法では、一酸化炭素、メタノール、メタン、ギ酸、および高付加価値のC₂以上の化合物を生成することができます。
技術開発は、CO₂の回収と変換を直接統合する方向にも進んでいます。これにより、エネルギー集約的な中間分離工程を排除または削減できます。新興の電気化学システムは、希薄なCO₂ストリームと濃縮された回収溶液を直接処理できるように設計されており、一方で、変換効率、生成物の選択性、安定性、およびスケーラビリティを向上させるために、高度な触媒、膜、吸着剤、電極、および反応器構成が開発されています。2025年から2026年にかけて発表された研究では、統合型回収と変換システム、液相炭素利用、熱と電気化学ハイブリッド構成、および改良された触媒設計が、商業化に向けた重要な道筋として注目されています。
主要市場のハイライト
化学分野における再炭化市場規模は、2025年に92億5,000万米ドルと評価され、2035年までに526億8,000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)19%を記録する見込みです。この急速な拡大は、低炭素化学原料への需要の高まり、企業のネットゼロ公約、炭素削減政策、および炭素回収と利用(CCU)技術への投資によって支えられています。
2025年のエンドユーザー産業別市場では、建設資材が最大のシェアを占めました。これは、コンクリートとその他の建築資材において、回収されたCO₂の利用が増加していることに支えられています。これらの資材では、製品に炭素を組み込みつつ、材料性能の向上にも寄与することができます。一方、農業分野は、肥料、温室栽培、および持続可能な農業慣行におけるCO₂の活用に牽引され、予測期間中に力強い成長が見込まれます。
2025年には、北米が市場をリードしました。これは、CO₂回収と利用、持続可能な化学品生産、およびクリーンエネルギー技術への多額の投資が寄与したものであります。米国は、確立された化学産業、強力な研究開発エコシステム、政策支援、産業インフラ、そして政府機関、技術開発者、化学メーカー間のパートナーシップの拡大により、引き続き主要な貢献者となっています。
脱炭素コストへの対応から「炭素を稼ぐ仕組み」へ、需要を押し上げる構造変化
再炭化市場の成長を支えているのは、環境対応だけではありません。化学産業では、原料、エネルギー、排出削減を同時に見直す必要性が高まっており、二酸化炭素を原料として扱う技術は、排出削減と新たな原料供給を結び付ける選択肢になっています。特に回収した二酸化炭素を利用する技術は、既存の化学設備との接続性を考えながら段階的に導入できる点が事業化の焦点となります。また、再生可能エネルギー由来の電力や水素との組み合わせが進めば、二酸化炭素を化学原料へ転換する経済性にも変化が生じます。今後は排出削減量だけでなく、原料代替率、エネルギー消費、製品価格、設備稼働率まで含めて事業性を判断する必要があります。こうした構造変化が市場を一過性の環境投資ではなく、製造業の競争力に関わるテーマへ押し上げています。
最大の商機は化学製造とメタノール、顧客別では「既存設備を持つ企業」が先行する
市場では、二酸化炭素回収・利用が2025年に技術分野で最大となり、約40%を占めるとされています。また用途ではメタノール製造が約25%、最終需要産業では化学製造が約35%と最大規模を形成しています。これは、再炭化の商業化において「新しい製品をゼロから作る」よりも、既存の化学製造網や原料調達網へ炭素循環を組み込むことが重要であることを示します。メタノールは化学原料として幅広く利用されるため、回収した二酸化炭素を製品価値へ転換する入口として注目されます。さらに、尿素・肥料、樹脂・プラスチック、合成燃料、建設材料などへ用途が広がれば、化学企業だけでなくエネルギー、素材、建設、自動車など異業種との取引機会も増えます。
産業分析を含むこの戦略レポートの無料サンプルをダウンロードする: @ https://www.reportocean.co.jp/request-sample/recarbonization-in-chemicals-market
主要企業のリスト:
- Air Liquide S.A.
- Aker Carbon Capture ASA
- BASF SE
- Climeworks AG
- Dow Inc.
- ExxonMobil Corporation
- Linde plc
- Mitsubishi Heavy Industries Ltd.
- Shell plc
- TotalEnergies SE
- その他の主要なプレイヤー
二酸化炭素を「廃棄物」から「原料」へ、技術革新が化学工場の収益構造を再設計する
技術競争では、回収した二酸化炭素をどの製品へ、どの程度の効率で転換できるかが重要になります。二酸化炭素の回収・利用に加え、直接空気回収、鉱物固定化、電気化学的転換、触媒反応、バイオ技術などが選択肢となり、用途に応じた技術の組み合わせが求められます。日本でも国立研究開発法人新エネルギー・産業技術総合開発機構が、二酸化炭素を直接原料とする化学品製造や廃プラスチックからの基礎化学品製造などの研究開発を支援しており、2026年には二酸化炭素を原料転換するバイオものづくり事業の研究開発計画も改定されています。企業にとって重要なのは技術単体の性能ではなく、回収、精製、反応、製品化、販売までを一つの経済圏として設計することです。
基準年から2035年まで、再炭化市場は「実証」から「事業化」へ段階的に重心を移す
【基準年】再炭化は、二酸化炭素回収と化学品・燃料・材料への利用を結び付ける技術群として、研究開発と実証を中心に市場形成が進んできました。日本でも技術ロードマップに基づき、化学品や燃料、鉱物などへの二酸化炭素利用が研究対象となっています。
【2025年】2025年には新エネルギー・産業技術総合開発機構が、廃プラスチックや廃ゴムから化学品を製造する新たな研究テーマを採択しました。また、カーボンリサイクル関連の技術開発公募も実施され、技術の実用化と産業間連携を意識した取り組みが広がりました。
【2026年】2026年は排出量取引制度が本格稼働する年となり、排出削減を経営管理へ組み込む重要性が一段と高まっています。再炭化技術についても、研究成果を社会実装へつなげる事業設計がより重要になっています。
【2027年】2027年に向けては、回収した二酸化炭素の安定調達、低炭素電力や水素との組み合わせ、製品の環境価値を踏まえた販売モデルなどが事業化の焦点になると考えられます。これは現時点で確認された将来の出来事ではなく、市場構造から見た見通しです。
【2035年】2035年には市場規模が526億8,000万米ドルに達すると予測されており、再炭化は研究開発テーマから化学製造、エネルギー、素材産業を横断する事業領域へ成長する可能性があります。
セグメンテーションの概要
炭素源別
- 回収された産業用CO₂
- 生物由来の炭素源
- リサイクル廃棄物由来の炭素
- 大気直接回収炭素
- バイオマス由来の炭素原料
- 合成/リサイクル炭化水素原料
技術タイプ別
- 炭素回収と利用(CCU)
- 触媒によるCO₂変換
- 電気化学的変換
- 熱化学的変換
- 生物学的変換
- ガス発酵
- Power-to-X技術
- および炭素リサイクル技術
原料タイプ別
- CO₂原料
- 合成ガス系原料
- メタノール系原料
- エタノール系原料
- バイオマス由来原料
- 廃プラスチック由来原料
- および循環型炭化水素原料
市場調査レポートの詳細な洞察は、次の場所で入手できます:@ https://www.reportocean.co.jp/industry-reports/recarbonization-in-chemicals-market
化学品タイプ別
- メタノール
- エチレン
- プロピレン
- ポリオール
- 尿素
- ギ酸
- メタン
- 合成燃料
- 特殊化学品
- ポリマーとプラスチック
- その他の化学中間体
プロセス統合別
- オンサイト統合システム
- オフサイト炭素利用システム
- およびクローズドループ循環システム
用途別
- 石油化学製品
- ポリマーとプラスチック
- 燃料とエネルギーキャリア
- 肥料
- 溶剤
- コーティングと接着剤
- 民生用化学品
- 工業用化学品
エンドユーザー産業別
- 化学製造
- 石油とガス
- エネルギーと公益事業
- 自動車
- 包装
- 建設
- 消費財
- 農業
- 航空宇宙
- 工業製造
日本政府のGX政策が、再炭化を研究開発段階から産業投資へ移す環境を整える
日本では経済産業省を中心に、再炭化と親和性の高いカーボンリサイクル、資源循環、排出削減を産業政策として位置付けています。2025年2月に閣議決定されたGX2040ビジョンでは、脱炭素と経済成長を同時に進める中長期方針が示され、同年には化学を含む重点分野別の投資戦略も更新されました。さらに2026年度からは、一定規模以上の二酸化炭素直接排出を行う事業者を対象とする排出量取引制度が本格稼働し、排出量の把握や移行計画などへの対応が求められています。加えて、経済産業省と新エネルギー・産業技術総合開発機構は、二酸化炭素有効利用拠点や産業間連携に関する技術開発・調査を進めています。こうした政策環境は、化学企業にとって設備投資、研究開発、排出管理を一体で検討する契機になります。
成長率だけを追わない経営判断へ、規制・原料・技術・競争力を同時に管理する必要性
高成長市場である一方、再炭化には設備投資負担、技術の成熟度、二酸化炭素の安定供給、低炭素水素や電力の価格、製品需要といった複数のリスクがあります。二酸化炭素を回収しても、その後の転換工程で大量のエネルギーを必要とすれば、期待する環境価値を確保できない可能性があります。また、技術規格や環境価値の評価方法が異なれば、製品比較や国際取引にも影響します。さらに、化学企業、エネルギー企業、素材企業、技術提供企業が同じ市場へ参入することで競争領域も広がります。成功する企業は、単独設備への投資だけではなく、原料となる二酸化炭素の調達源、エネルギー供給、製造設備、販売先を一体化し、経済性と環境価値を同時に検証するでしょう。
地域別
北アメリカ
- アメリカ
- カナダ
- メキシコ
ヨーロッパ
- 西ヨーロッパ
- イギリス
- ドイツ
- フランス
- イタリア
- スペイン
- その地の西ヨーロッパ
- 東ヨーロッパ
- ポーランド
- ロシア
- その地の東ヨーロッパ
ビジネス戦略を理解するために、無料サンプルレポートを請求する @ https://www.reportocean.co.jp/request-sample/recarbonization-in-chemicals-market
アジア太平洋
- 中国
- インド
- 日本
- オーストラリアおよびニュージーランド
- 韓国
- ASEAN
- その他のアジア太平洋
中東・アフリカ(MEA)
- サウジアラビア
- 南アフリカ
- UAE
- その他のMEA
南アメリカ
- アルゼンチン
- ブラジル
- その他の南アメリカ
2035年を見据え、先行企業に求められるのは「回収設備」ではなく炭素循環型の事業モデル
化学分野における再炭化市場で経営層が注目すべきなのは、単純な市場規模の拡大ではありません。重要なのは、二酸化炭素を安定した原料として調達し、それを競争力のある製品へ変換し、顧客が対価を払う価値として市場へ届けられるかという点です。特に化学製造、メタノール、樹脂・プラスチック、合成燃料など複数用途を視野に入れれば、単一技術への依存を避けながら需要変化へ対応できます。2035年に向けては、研究開発費だけでなく、設備稼働率、原料コスト、エネルギー調達、規制対応、販売契約まで含めた投資判断が競争優位を左右します。再炭化を環境対応費ではなく、次世代の炭素原料調達戦略として捉えられる企業ほど、化学産業の構造変化から新たな収益機会を取り込む余地が大きくなります。
化学分野における再炭化市場は2035年に向けてどこまで拡大し、企業の成長戦略をどう変えるのか?
化学分野における再炭化市場は2035年までに526億8,000万米ドルへ成長する中で、企業にとって最大の投資機会はどこにあるのか?
2025年の92億5,000万米ドルから2035年には526億8,000万米ドルへ拡大し、2026年から2035年までCAGR 19%で成長するとされる化学分野における再炭化市場では、経営層にとって単純な市場拡大以上に、どの技術・原料・プロセスへ資本を配分するかが重要になります。特に化学産業では、化石由来原料への依存を低減しながら、バイオマス、CO₂利用、CCUS、電化などを組み合わせる必要があり、長期的な設備投資と事業ポートフォリオの見直しが競争力を左右する可能性があります。
再炭化市場のCAGR 19%成長を化学企業はどの事業領域で収益機会に変えられるのか?
市場の急成長を単なる環境対応需要として見るのではなく、原料調達、製造プロセス、低炭素製品、循環型サプライチェーンまで含めて捉えることが重要です。経営戦略の観点では、再炭化技術そのものへの投資だけでなく、低炭素原料を確保できる企業、CO₂を資源として活用できる企業、既存製造設備を転換できる企業にどのような優位性が生まれるのかが大きな論点になります。化学産業の脱炭素化では、エネルギー効率化や電化だけでなく、低炭素水素、CCUS、バイオマス・廃棄物由来原料など複数の経路が必要とされています。
化学分野における再炭化市場が急拡大する今、製品開発・新規事業参入で最も狙うべき成長領域はどこなのか?
CAGR 19%という高い成長率を背景に、製品・事業開発担当者にとって重要なのは「市場が成長するか」ではなく、「どの用途で顧客需要が先に立ち上がるか」です。再炭化に関連する低炭素原料、CO₂由来化学品、バイオマス由来原料、循環型素材などの中から、どの領域が既存化学製品との価格差や技術的制約を乗り越えやすいのかを見極めることが、新規参入のタイミングを判断する鍵になります。特に脱炭素化が企業の競争力や製品ポートフォリオに直結する中、技術成熟度だけでなく顧客の採用意欲と供給網の確立状況を同時に評価する必要があります。
化学分野における再炭化市場の526億8,000万米ドル規模への成長を左右する主要な技術・規制・投資リスクは何なのか?
市場拡大が予測される一方、化学産業の脱炭素化には高い設備投資負担、技術成熟度、エネルギーコスト、原料供給、CO₂輸送・貯留インフラなど複数の制約があります。特にCCUSだけでは化学産業のすべての排出を解決できず、非化石原料への転換や電化などを組み合わせる必要があるため、企業ごとに最適な移行戦略が異なります。 そのため、コンサルタントや投資判断者にとっては、市場規模だけではなく、どの技術が商業化に近いのか、どの用途で需要が形成されるのか、どの地域でインフラが整備されるのかを見極めることが重要になります。
2035年の再炭化市場で競争優位を確立するために、化学企業は今からどの技術・原料・サプライチェーンへ投資すべきなのか?
2035年に526億8,000万米ドル規模へ達すると予測される市場では、早期に低炭素原料や新しい製造プロセスを確保できる企業と、既存設備への依存度が高い企業との間で競争力の差が生じる可能性があります。 特に化学産業は製造設備の寿命が長く、投資判断を短期的な需要だけで決めにくいため、2035年を起点に逆算して技術選択、設備更新、原料調達、顧客ポートフォリオを設計することが経営課題になります。今後は「脱炭素化するかどうか」ではなく、「どの脱炭素・再炭化ルートを選び、どの市場で先行者優位を獲得するか」という競争へ移行する可能性があります。
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/recarbonization-in-chemicals-market
詳細な洞察とレポートの完全版を希望される方は、Report Oceanのウェブサイトを訪問するか、プレスオフィスにご連絡ください。
Report Ocean株式会社について
Report Ocean株式会社は、市場調査およびコンサルティングの分野で、正確で信頼性の高い最新の調査データおよび技術コンサルティングを求める個人および企業に対して、7年以上にわたり高度な分析的研究ソリューション、カスタムコンaサルティング、深いデータ分析を提供するリーディングカンパニーです。我々は戦略および成長分析の洞察を提供し、企業の目標達成に必要なデータを提供し、将来の機会の活用を支援します。
私たちのリサーチスタディは、クライアントが優れたデータ駆動型の決定を下し、市場予測を理解し、将来の機会を活用し、私たちがパートナーとして正確で価値のある情報を提供することによって効率を最適化するのを助けます。私たちがカバーする産業は、テクノロジー、化学、製造、エネルギー、食品および飲料、自動車、ロボティクス、パッケージング、建設、鉱業、ガスなど、広範囲にわたります。
Report Oceanは、私たちのスキルをクライアントのニーズと統合し、適切な専門知識が強力な洞察を提供できると信じています。私たちの専門チームは、多国籍企業、製品メーカー、中小企業、またはスタートアップ企業を含むクライアントのビジネスニーズに最も効果的なソリューションを作成するために疲れ知らずに働いています。
メディア連絡先:
名前 : 西カント
役職 : マーケティングヘッド
TEL : 03-6899-2648 | Fax: 050-1724-0834
インサイトIQ購読:https://www.reportocean.co.jp/insightsiq
E-mail : sales@reportocean.co.jp
Official Site URL : https://reportocean.co.jp/
Japan Blog Site URL : https://note.com/jpreportocean
Blog Sites : https://japaninsights.jp/
Commissioned Research : https://www.reportocean.co.jp/commissioned-research-services
Social Media :
LinkedIn : https://www.linkedin.com/company/reportoceanjapan/
Twitter : https://x.com/ReportOcean_JP
YouTube : https://shorturl.at/tkVpp

